L’AQUILA – Ancora pochissimi i Comuni abruzzesi che provano ad imitare l’esempio virtuoso di centri come Invorio (Novara), Mira (Venezia) o il più vicino Jesi (Ancona), che stanno già sperimentando il baratto amministrativo, la nuova frontiera del rapporto tra contribuenti e Fisco, anche se circoscritto ai soli Enti locali.
Il decreto legge 133 del 2014, più noto con il nome di Sblocca Italia, ha normato la possibilità per le amministrazioni comunali di promuovere uno scambio con i cittadini: chi non riesce ad assolvere al pagamento dei tributi locali può svolgere lavori utili alla collettività.
Una formula che da qualche mese ha debuttato anche in una metropoli come Milano ma che, a due anni dall’approvazione della legge, viene adottata da pochissimi Comuni. Spetta alle singole amministrazioni dotarsi di un regolamento nel quale definire anche la tipologia di prestazioni e le modalità con le quali quantificare i lavori oggetto del baratto.
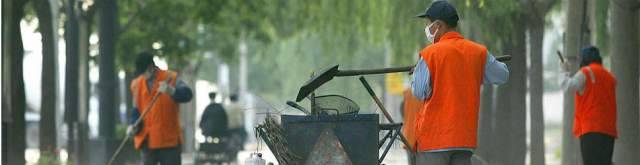
Si va dalla pulizia delle strade, alla manutenzione del verde, fino al mantenimento del decoro urbano.
Ancora molto poche le esperienze in Abruzzo. Tra queste Ortona in provincia di Chieti e Raiano e Pratola Peligna in provincia dell’Aquila.
“Lo abbiamo fatto molto volentieri perché ci rendiamo conto che la situazione è critica e registriamo tantissime difficoltà tra le famiglie, oggettivamente sono molte quelle che non riescono a pagare i tributi comunali”, dice il sindaco di Pratola Antonio De Crescentiis, che si dice pronto come presidente della Provincia a sollecitare anche altri Comuni ad adottarlo. “Il baratto consente al cittadino di sgravarsi e nello stesso tempo all’Ente di ottenere un servizio a vantaggio della comunità, è insomma nell’ottica di una doppia utilità”.
Sul sito del Comune di Pratola è scaricabile il fac-simile per fare domanda, e in molti hanno già mostrato interesse e chiesto informazioni in Municipio.
“Il punto di riferimento è sempre di carattere costituzionale, come cittadino sono chiamato a contribuire nel momento in cui ho fonti reddituali”, spiega l’avvocato Catia Puglielli, legale di Cittadinanzattiva che parlerà di baratto amministrativo in un incontro organizzato da Sulmona in movimento, oggi alle 18 alla sede della Comunità montana. L’obiettivo è anche quello di fotografare le possibili aree di intervento nel territorio comunale.
“È una opportunità per l’individio e la collettività, ma anche per l’amministrazione comunale che può in questo modo evitare l’infruttuosa e costosa operzione di recupero credito – aggiunge la Puglielli – Naturalmente tra i presupposti ci sono il comprovato disagio economico tramite l’Isee e l’iscrizione a ruolo dei tributi ormai scaduti. È invece a discrezione della singola amministrazione l’importo del debito ammesso a compensazione e il numero di volte in cui è consentito barattare un tributo”.
A Milano, ad esempio, dov’è in vigore dal primo marzo, il baratto è possibile per estinguere debiti maturati fino al 2013 e per un valore minimo di 1.500 euro, riferiti a tributi comunali quali Ici, Imu, Tarsu, Tares e Tari, violazioni al Codice della strada o a entrate patrimoniali quali canoni e proventi per l’uso dei beni comunali, corrispettivi e tariffe per la fornitura di beni e la prestazione di servizi.
Tutto, ricorda l’avvocato, è subordinato alla presentazione di una domanda da parte del cittadino e di una relativa delibera. “L’unica nota stonata – dice – è che è il cittadino a dover presentare il progetto nel quale intervenire sul territorio e non l’amministrazione a dirlo”.
Misure di agevolazione della partecipazione delle comunità locali in materia di tutela e valorizzazione del territorio
1. I comuni possono definire con apposita delibera i criteri e le condizioni per la realizzazione di interventi su progetti presentati da cittadini singoli o associati, purche’ individuati in relazione al territorio da riqualificare. Gli interventi possono riguardare la pulizia, la manutenzione, l’abbellimento di aree verdi, piazze, strade ovvero interventi di decoro urbano, di recupero e riuso, con finalità di interesse generale, di aree e beni immobili inutilizzati, e in genere la valorizzazione di una limitata zona del territorio urbano o extraurbano. In relazione alla tipologia dei predetti interventi, i comuni possono deliberare riduzioni o esenzioni di tributi inerenti al tipo di attività posta in essere.
L’esenzione è concessa per un periodo limitato e definito, per specifici tributi e per attività individuate dai comuni, in ragione dell’esercizio sussidiario dell’attività posta in essere. Tali riduzioni sono concesse prioritariamente a comunità di cittadini costituite in forme associative stabili e giuridicamente riconosciute.