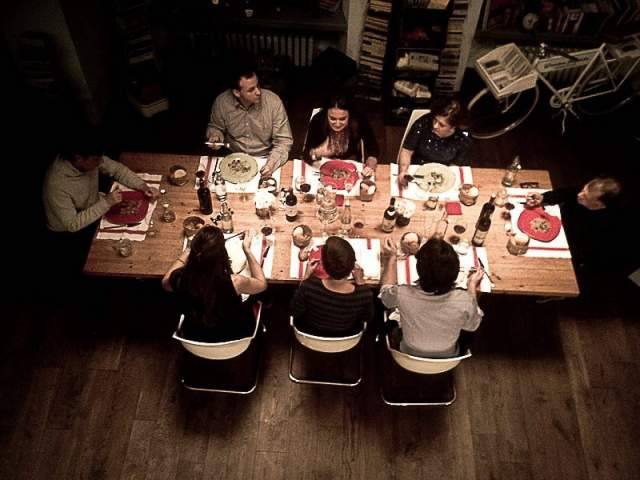
PESCARA – Una comune abitazione privata, trasformata in ristorante: nessuna distinzione tra alimenti per uso domestico e alimenti per il pubblico, così come nessuna evidenza circa le procedure di rintracciabilità degli alimenti, alla base della sicurezza alimentare.
L’attività, nell’Aquilano, è stata scoperta dai Carabinieri del Nas di Pescara che nonostante non esista una normativa che disciplina l’attività degli home restaurant, ad oggi soggetti solo a degli adempimenti fiscali, quelli sì, ben precisi, hanno provveduto alla sospensione dell’attività.
I militari per la Tutela della salute, da tempo tenevano sotto osservazione siti web, pagine social e forum del settore per individuare le strutture private in cui viene svolta una vera e propria attività ristorativa.
Grazie all’attività di monitoraggio, lavorando su indizi quali sito web, pagina social con indicazione delle date degli eventi culinari e numerose recensioni, i Carabinieri sono arrivati all’attività dell’Aquilano.
Una volta localizzata, la struttura è stata immediatamente ispezionata. La responsabile ha esibito una generica comunicazione inviata al Comune competente che, tuttavia, non è stata sufficiente ad evitarle il provvedimento di sospensione da parte della Asl dell’Aquila.
Al vaglio degli inquirenti anche l’attività ricettiva svolta nella struttura e la detenzione di alcuni animali d’affezione.
La circolare del ministero della Salute in tema di Home Restaurant, infatti, è molto chiara: è obbligatoria la notifica dell’attività all’autorità competente, così come obbligatori sono il rispetto dei requisiti igienico sanitari e gestionali, in tema di autocontrollo, previsti dalle norme comunitarie del cosiddetto “Pacchetto igiene”.
Lo scorso anno i Carabinieri del Nas di Pescara avevano scovato, nel Teramano, un altro home restaurant, anche in quel caso completamente abusivo, specializzato nell’organizzazione di cene a base di carne.
Allo stato attuale non esiste una normativa che disciplini lo svolgimento dell’attività. Un disegno di legge (DDL S.1271 del 27/02/2014), non ancora discusso né approvato, prevede l’utilizzo della propria struttura abitativa, anche se in affitto, fino ad un massimo di due camere, per un massimo di venti coperti al giorno; i locali della struttura abitativa devono possedere i requisiti igienico-sanitari per l’uso abitativo previsti dalle leggi e dai regolamenti vigenti; l’esercizio dell’attività di home food non costituisce e non necessita alcun cambio di destinazione d’uso della struttura abitativa e comporta l’obbligo di adibirla ad abitazione personale; ai fini dell’esercizio dell’home food il proprietario è tenuto a comunicare al comune competente l’inizio dell’attività, unitamente ad una relazione di asseveramento redatta da un tecnico abilitato; non è necessaria l’iscrizione al registro esercenti il commercio; il comune destinatario della comunicazione provvede ad effettuare apposito sopralluogo al fine di confermare l’idoneità della struttura abitativa all’esercizio dell’attività di home food; all’attività di home food si applica il regime fiscale previsto dalla normativa vigente per le attività saltuarie.
Il 29 luglio 2015 è stata presentata una nuova proposta di legge. La proposta è simile a quella precedente del 2009 e 2014 ma prevede che il gestore consegua un certificato Haccp e inserisce una discriminante chiara ai fini della determinazione della saltuarietà dell’attività: 10.000 Euro di reddito.
ADEMPIMENTI FISCALI PER L’ATTIVITÀ DI HOME FOOD (ATTIVITÀ SALTUARIA D’IMPRESA)
L’attività di Home restaurant è un’attività saltuaria d’impresa.
Il reddito derivante dall’attività, da iscrivere nel quadro Rl del modello unico, viene calcolato sottraendo dal totale delle ricevute emesse la somma delle spese documentate.
L’Homer (l’esercente l’attività di Home restaurant) deve rilasciare ai clienti di ricevuta.
Spese documentate: fatture per acquisto carne/pesce/formaggi/salumi/bevande/ecc… impiegate nell’attività di Home Restaurant.
Dichiarazione dei redditi: Quadro RL modello unico (redditi derivanti da attività occasionale commerciale)
Corrispettivi (somma delle ricevute emesse) – spese documentate = reddito da tassare.
Contributi previdenziali Inps: fino a quando l’attività si mantiene saltuaria non esiste obbligo di versamento contributi previdenziali;
Nel caso in cui l’attività da saltuaria diventa abituale (al superamento dei 5.000 euro/anno di reddito) occorre richiedere l’attribuzione della partita iva ed iscriversi all’Inps gestione commercio. Fino al raggiungimento dei 30.000 euro di reddito/annuo è previsto un regime agevolato di tassazione e di inps.
(Fonte homerestaurant.it)