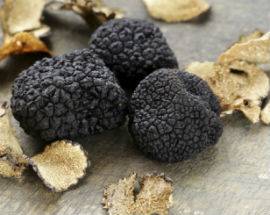
AVEZZANO – Un ampio commercio in nero di tartufi, attraverso pagamenti in contanti, è stato scoperto dalla Guardia di Finanza di Avezzano (L’Aquila) che a seguito di una serie di controlli a tappeto ha scoperchiato un sofisticato meccanismo di evasione fiscale quantificata in 1,6 milioni di euro e dell’imposta sul valore aggiunto (Iva) per importi superiori a 1,3 milioni di euro.
L’operazione è stata denominata Black Gold, “oro nero”, visto com’è considerato il pregiatissimo prodotto raccolto in molte parti dell’Abruzzo interno, ed ha portato a comminare sanzioni per oltre 80mila euro.
Nonostante la pratica sia piuttosto diffusa, i raccoglitori occasionali di tartufi non possono cedere “in nero” il prodotto ma hanno l’obbligo di rilasciare una ricevuta contenente le proprie generalità e quelle dell’impresa a cui lo vendono, riportando nella dichiarazione dei redditi gli importi ricevuti.
Gli imprenditori che acquistano, dal canto loro – spiega una nota della Fiamme Gialle – sono tenuti, in base alla normativa fiscale vigente, ad “autofatturarsi” gli acquisti.
Dunque la fattura, anziché dal raccoglitore, è emessa dall’impresa stessa che acquista i tartufi.
Nonostante ciò, le società verificate non hanno rivelato i nomi dei cavatori occasionali, motivando questa scelta con l’esigenza di conservare il loro anonimato ed evitare che gli stessi “passino alla concorrenza”, non hanno esibito alcuna documentazione attestante l’effettiva cessione del pregiatissimo “oro nero”.
I finanzieri hanno anche rilevato che, per i pagamenti del rinomato prodotto, venivano sborsate ingenti somme di denaro contante, violando sistematicamente la normativa antiriciclaggio, che prescrive l’obbligo della “tracciabilità” delle movimentazioni quando oltrepassano determinate soglie.
Sono stati infatti riscontrati trasferimenti di denaro contante superiori ai 2 milioni e mezzo di euro.
Sono in corso controlli volti ad individuare ulteriori raccoglitori occasionali di tartufi che operano nel comprensorio marsicano in spregio alle disposizioni legislative che impongono la documentazione della cessione del prodotto.