L’AQUILA – “Perché la Asl provinciale non ha sfruttato l’opzione di riscatto del nuovo ospedale di Sulmona, realizzato il leasing in costruendo, affrontando un esborso finanziario complessivo pari a 38.021.763 euro nel periodo 2019-2038, oltre al pagamento di una rata per canone di manutenzione, rivalutabile triennalmente, di euro 536.298 l’anno per il medesimo arco temporale, con un canone annuale di 1,7 milioni?”.
Questo, in soldoni il quesito, in un passaggio contenuto nella relazione di deferimento della Sezione regionale di controllo per l’Abruzzo della Corte dei Conti, del 21 dicembre scorso, a firma del magistrato istruttore Bruno Lomazzi. Nella stessa relazione, i giudici hanno puntato la lente sui bilanci del 2024, quando era ancora dg Ferdinando Romano, evidenziando i costi della produzione aumentati da 745 a 802 milioni, del 7,5%, nonostante il piano di rientro dal deficit, criticità alla voce del personale, sull’inventario dei beni mobili ed immobili fermo al 2015. E poi sui ritardi della messa a terra dei fondi del Pnrr per gli ospedali e le case di comunità. Tutte criticità a cui i vertici dirigenziali dell’azienda di cui è dg dal 1 settembre, Paolo Costanzi hanno dovuto dare spiegazioni e fornire aggiornamenti, nell’Adunanza pubblica del il 29 gennaio.
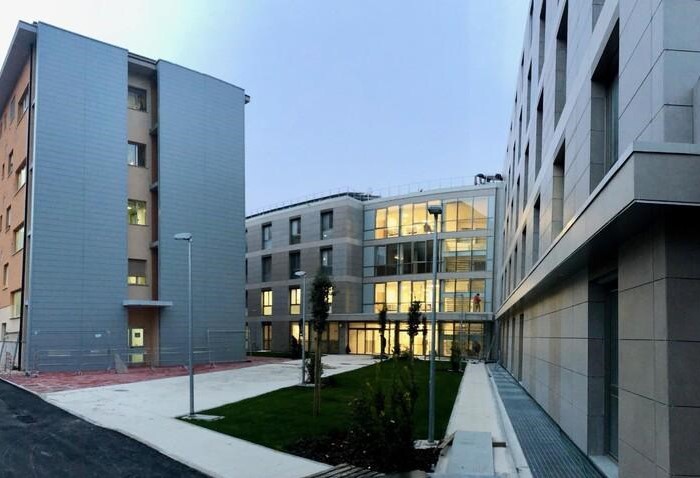
Un capitolo della relazione è poi dedicato alla realizzazione del nosocomio di Sulmona, terminato nel 2017, dalla Inso di Firenze, in associazione temporanea di imprese con l’aquilana Edilfrair, dell’ex presidente dell’Ance provinciale Gianni Frattale, la Sardaleasing e Iccrea BancaImpresa. Con altre due imprese, Sof e G.e.te., che gestiscono la manutenzione edile e cureranno l’impiantistica della struttura per un periodo di 20 anni.
La cui peculiarità di questo intervento è stato anche l’utilizzo del “leasing in costruendo”, formula di partenariato pubblico-privato originale rispetto al project financing, Il soggetto utilizzatore, ovvero la Asl, ha stipulato un contratto di leasing con l’intermediario finanziario, la società di leasing, impegnandosi al pagamento di un canone periodico a fronte del godimento del bene del quale potrà acquisire la proprietà, tramite riscatto, al termine del periodo contrattuale, previo pagamento di un prezzo.
La posa della prima pietra dell’ospedale, va poi ricordato, del primo lotto era stata messa a dimora nel dicembre 2014, dal presidente Luciano D’Alfonso, dall’assessore alla Sanità, Silvio Paolucci, dell’ex sindaco di Sulmona Peppino Ranalli, dell’allora manager della Asl Avezzano-Sulmona-L’Aquila, Giancarlo Silveri.
Scrive dunque dopo tanti anni la Corte dei Conti: il Collegio sindacale ha certificato che l’Ente ha in essere operazioni qualificabili come indebitamento, tra le quali particolare rilievo riveste il leasing immobiliare, per il nuovo corpo di fabbrica del Presidio Ospedaliero di Sulmona, della durata di 20 anni”.
Dalla documentazione agli atti, emerge infatti che “la spesa complessiva autorizzata sulla base del quadro economico aggiornato è pari, complessivamente, ad euro 23.506.989, di cui 18.776.519,29 per lavori ed oneri di sicurezza”.
Dalle attestazioni del Collegio sindacale è emerso dunque che “l’Azienda sta affrontando un esborso finanziario complessivo pari ad euro 38.021.763 nel periodo 2019-2038, oltre al pagamento di una rata per canone di manutenzione, rivalutabile triennalmente, di euro 536.298,83 l’anno per il medesimo arco temporale.
Questo il quadro economico.
La Corte dunque riporta integralmente una nota del Collegio sindacale del 25 novembre scorso, contenente un’analisi sul disavanzo strutturale, in cui sull’operazione oggetto del presente paragrafo è rappresentato, tra l’altro, quanto segue:
“La previsione di riscatto, contrattualmente prevista dopo il pagamento delle prime due rate di leasing, non ha avuto seguito e, conseguentemente, graverà sul bilancio aziendale, per i 20 anni di durata contrattuale, un canone fisso di leasing di euro 1.748.640,59 l’anno al lordo di IVA al 10% e una rata per canone di manutenzione, rivalutabile triennalmente di euro 536.298,83 l’anno a lordo di IVA al 22%, per complessivi euro 2.284.939,42 l’anno. Va pertanto sottolineato che il costo del mancato finanziamento di euro 2.284.939,42 l’anno, finalizzato al riscatto dell’ospedale, incide e continuerà ad incidere in negativo sul bilancio aziendale come costo aggiuntivo”.
Commenta dunque la Corte dei Conti: “in merito alla facoltà di riscatto, occorre precisare che, a differenza di quanto dichiarato dalla direzione strategica aziendale, non si rinviene nel contratto di appalto del 15 luglio 2014 una specifica previsione di riscatto successivamente al pagamento della seconda rata. Difatti, all’articolo 4.1, risulta che “…allo scadere del ventesimo anno, l’Amministrazione potrà esercitare la facoltà di riacquisto (riscatto)”, nonché che “l’ASL 1 si riserva la facoltà di riscattare anticipatamente il contratto e pertanto di corrispondere al Soggetto Finanziatore i canoni di locazione, a scadere e il valore dell’opzione di riscatto, entrambi attualizzati alla data di estinzione anticipata del contratto ed allo stesso tasso di finanziamento presentato in sede di offerta e dichiarato nel “Documento di trasparenza dell’offerta”.
Si chiede, quindi, all’Azienda “di specificare ove sia contenuta la previsione di riscatto successiva al pagamento della seconda rata a cui non è stato dato seguito e quali siano state le cause e le motivazioni del mancato esercizio dell’opzione”.
Si chiede, altresì, di conoscere “l’importo integrale della spesa sostenuta dal soggetto finanziatore per la realizzazione dell’opera fino alla consegna del fabbricato, i piani di ammortamento dei canoni di leasing e di manutenzione a carico dell’Azienda, lo stato attuale degli immobili e la loro funzionalizzazione, oltre alle attuali prospettive circa il possibile esercizio dell’opzione di riscatto”. f.t.