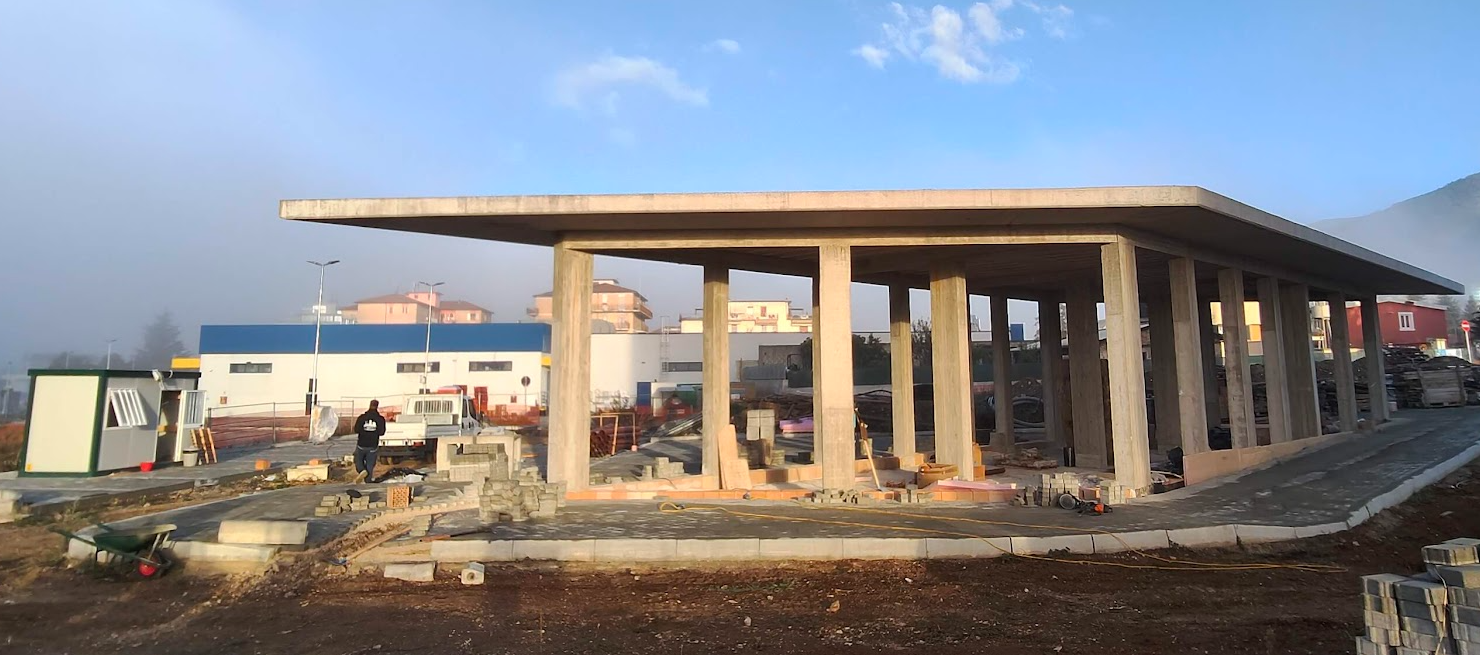
L’AQUILA – Svolta nella vicenda denunciata da Massimo Tomeo, imprenditore di Vasto (Chieti) che aveva eseguito in subappalto alcuni lavori di messa in sicurezza dell’istituto scolastico “De Nino-Morandi” di Sulmona, che la Provincia dell’Aquila aveva affidato a un’associazione temporanea di imprese.
I finanzieri del Nucleo polizia tributaria dell’Aquila, hanno notificato oggi un provvedimento di sequestro preventivo “per equivalente” per 250 mila euro emesso dal gip del tribunale dell’Aquila Romano Gargarella, su richiesta del procuratore della Repubblica dell’Aquila Fausto Cardella e dei sostituti Stefano Gallo e Roberta D’Avolio, a carico di una delle società, facente parte dell’associazione temporanea di imprese aggiudicataria dell’appalto, e del suo amministratore pro tempore, D.L.A., romano di 52 anni.
Devono rispondere del reato di falso in atto pubblico e truffa ai danni dello stato per aver sottoscritto e presentato stati di avanzamento lavori relativi all’istituto scolastico ideologicamente falsi, al fine di percepire un importo maggiore di quello effettivamente dovuto, documentando alla stazione appaltante lavorazioni in realtà mai eseguite.
Sono inoltre indagati per concorso nei fatti illeciti anche V.S., 57 anni di Accadia (Foggia), direttore generale pro-tempore della Provincia dell’Aquila, ed E.P., 62 anni di Sulmona, responsabile unico del procedimento dell’appalto in parola.
Tutto è nato dalle protesta Tomeo, che nei mesi scorsi ha compiuto gesti eclatanti per attirare l’attenzione delle istituzioni pubbliche coinvolte e dei “media” sul contenzioso in essere tra lui, l’appaltatore e la stazione appaltante per ottenere il pagamento dei lavori da lui eseguiti.
Si tratta di gesta poste in essere tra ottobre e dicembre 2013, di volta in volta, incatenandosi davanti alla Provincia dell’Aquila, iniziando lo sciopero della fame e della sete e, ancora, introducendosi e barricandosi nell’ufficio del presidente della Provincia, Antonio Del Corvo, fino a minacciare anche atti estremi.
L’imprenditore vastese, infatti, si era rifiutato di sottoscrivere la contabilità di cantiere predisposta dalla società appaltatrice, nella quale venivano riportate somme sensibilmente inferiori rispetto alle lavorazioni da lui realmente realizzate, ed aveva emesso i documenti fiscali contenenti le prestazioni e gli importi effettivamente dovuti.
Nonostante fosse stata avvisata dal Tomeo di quanto stava avvenendo, la Provincia liquidava e pagava l’ultimo stato di avanzamento lavori alla società appaltatrice, senza accertarsi dell’avvenuta corresponsione, da parte di quest’ultima, del corrispettivo dei lavori eseguiti dall’imprenditore vastese, così come previsto per legge.
Tomeo, oltre a portare avanti le sue rivendicazioni nel contenzioso aperto con la Provincia per ottenere il pagamento delle sue spettanze, si era a suo tempo rivolto alla Finanza dell’Aquila per denunciare carenze strutturali nelle opere di messa in sicurezza, eseguite nell’edificio scolastico, e diverse falsità sulla rendicontazione documentale dei lavori svolti, poste in essere dall’impresa appaltatrice e dalla direzione dei Lavori.
Mentre per quanto concerne il primo aspetto, la procura della Repubblica dell’Aquila ha incaricato due periti di verificare la tenuta strutturale dell’edificio e gli accertamenti sono ancora in corso, per ciò che concerne le lavorazioni certificate, le indagini dell’autorità giudiziaria condotte dai finanzieri del Nucleo di polizia tributaria, hanno appurato che risultano rendicontati ed erogati importi per lavori mai eseguiti per un corrispettivo di 250 mila euro.
A questo risultato gli investigatori sono giunti grazie a esami testimoniali e documentali che hanno riscontrato la sussistenza di artifizi e raggiri per indurre in errore l’ente erogatore dei fondi.
Da ciò è conseguita l’iniziativa della magistratura, tesa a reperire e sequestrare una somma equivalente al danno sofferto dall’ente pubblico.
I finanzieri, nel corso dell’operazione, hanno sequestrato, tra l’altro, le partecipazioni societarie in altre imprese riconducibili all’amministratore pro tempore della società appaltatrice, la somma rinvenuta su diversi conti correnti della società coinvolta e del suo amministratore e alcuni autoveicoli.