PESCARA – “Con i cambiamenti climatici in atto, gli eventi catastrofici che danneggiano le produzioni agricole sono sempre più frequenti, e dunque sottoscrivere polizza assicurative, che godono di importanti contributi pubblici dal Psr e dalla legge nazionale, utili ad abbassare il costo per le aziende, deve diventare la regola e non più l’eccezione”.
A delineare quello che dovrebbe essere il nuovo corso per l’agricoltura abruzzese, contattato da Abruzzoweb, è Luciano Di Massimo, 55enne presidente del Consorzio difesa produzioni agricole d’ Abruzzo, organismo che raggruppa tutti i produttori agricoli regionali che intendono assicurare le proprie produzioni agricole, dai danni causati da grandine, gelate tardive, siccità eccesso di piovosità, alluvioni, parassiti, e che conta 1.500 aderenti, su una platea potenziale però di 120.000 agricoltori. Il valore assicurato in Abruzzo è di circa 70 milioni di euro, con un prodotto lordo vendibile di 700 milioni di euro. A conti fatti, insomma, in Abruzzo è assicurato il 10% della produzione agricola.
Non poco, osserva Di Massimo, anche lui produttore di uva e olive nelle campagne del Pescarese, ma si potrebbe fare molto di più, soprattutto da parte delle micro aziende agricole, che “non hanno sviluppato ancora la cultura assicurativa, non rischiando ingenti perdite ed avendo magari altre entrate, in una fase in cui però la copertura assicurativa invece diventa sempre più necessaria”.
A maggior ragione, perché c’è anche la mano pubblica ad aiutare a sottoscrivere le polizze, grazie al Programma di sviluppo rurale (Psr) e anche alla legge 102 del 2004 sulle calamità naturali, con bandi nazionali per le agevolazioni, sia per sottoscrivere polizze assicurative per la vite e l’olivo, scaduto il 30 giugno, sia per le produzioni ortive, con bando che scade a metà luglio.
Il tema è entrato al centro dell’interesse delle politiche regionali con l’assessorato all’Agricoltura che fa capo al vicepresidente della Regione, Emanuele Imprudente, spiega infatti Di Massimo: “per la prima volta l’assessorato all’agricoltura della Regione si è mostrato molto sensibile a questo tema, tanto che a fine estate partirà un tour per spiegare alle aziende agricole, anche quelle di piccole dimensioni, regole e opportunità delle polizze assicurative. Molto positivo intanto è che nei bandi del Psr sia stata prevista una premialità per chi è assicurato”.
“Il Psr garantisce già da diversi anni la possibilità di una compartecipazione con un contributo circa del 65-70% per le assicurazioni – entra nel merito Luciano Di Massimo -, e a sostenere questa opportunità c’è anche direttamente il Ministero, in forza della legge 102 sulle calamità naturali, la stessa con cui sono stati risarciti i produttori duramente colpiti dall’alluvione dell’Emilia-Romagna. Anche le serre sono assicurabili con la legge nazionale, anche la mosca dell’olivo può avere copertura con polizze sperimentali. Invece le assicurazioni dei danni alle produzioni agricole per così dire ordinarie, possono trovare parziale ristoro grazie al Psr e a livello nazionale sono a disposizione 350 milioni di euro complessivi. Per avere informazioni e supporto per compilare la domanda ci si può rivolgere a Condifesa e anche ai Centri di assistenza agricola, i Caa”.
Ma quanto costa per un’azienda agricola questa assicurazione? “Facciamo un esempio – spiega Di Massimo -: se un agricoltore assicura 10mila euro a ettaro di uva, occorre prima di tutto considerare il territorio dove si svolge l’attività, in base al potenziale di rischio, ad esempio per grandine o vento forte, stabilito dalle statistiche. E si va da un premio minimo del 5%, ad un massimo del 15% del valore assicurato. Ovvero, se assicuro per un valore di 10.000 euro la mia produzione di uva da vino, pago un premio dai 500 ai 1.500 euro, e grazie al Psr ottengo in ogni caso un contributo del 65% su queste cifre. Se devo cioè pagare 1.500 euro, mi vengono coperti 975 euro, e di tasca mia tiro fuori solo 525 euro”.
Questo è il costo della polizza, vediamo ora cosa accade quando la grandine o un’altra calamità distruggono davvero la produzione agricola.
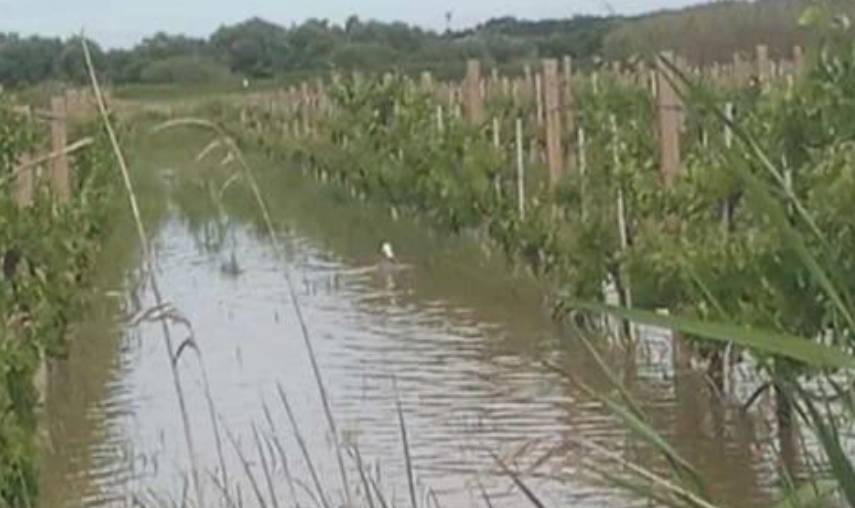
“La vigna di cui sopra – prosegue Di Massimo -, è stata dunque assicurata per un danno di 10mila euro ad ettaro, e poi è stata colpita da una violenta grandinata. Per prima cosa il danno deve essere valutato dai periti. Se il danno viene stimato a 5.000 euro, si ottengono come risarcimento 4.000 euro, perché va tolto il 10% di franchigia. Se il danno è stimato al massimo, 10.000 euro, per la stessa ragione si ottengono 9.000 euro”.
“Il mondo assicurativo – prosegue Di Massimo – si è evoluto assieme agli eventi catastrofici: quando il consorzio è nato, ad inizio anni ’50, erano contemplati sostanzialmente solo i danni della grandine. Poi si è arrivati alle polizze multirischio, e sono aumentati gli eventi assicurabili come la siccità, le gelate tardive, le alluvioni, il vento forte, l’eccesso di pioggia o l’andamento climatico avverso. Lo Stato non può far fronte al risarcimento di tutti gli eventi atmosferici che accadono ora, sempre più distruttivi e frequenti, con costi sempre più proibitivi per la finanza pubblica. La strada maestra non può che essere dunque quella di dare un contributo alla sottoscrizione di polizze assicurative. Ed anzi, a mio parere, per chi vive solo di agricoltura, dovrebbero essere obbligatorie, come è obbligatorio fare l’assicurazione se si vuole guidare un’automobile”.