L’AQUILA – Ha superato la soglia delle 50mila firme necessarie per il deposito in Parlamento la proposta di legge di iniziativa popolare “Un Percento Equo”, che punta a introdurre una tassazione progressiva sui grandi patrimoni.
Ad annunciarlo è stato Maurizio Acerbo, segretario nazionale di Rifondazione Comunista ed ex consigliere regionale abruzzese, tra i promotori della campagna.
“Abbiamo appena superato le 50mila firme necessarie per depositare in Parlamento la nostra proposta di legge di iniziativa popolare per tassare i milionari”, ha scritto Acerbo in un messaggio diffuso sui social.
Tra i promotori dell’iniziativa figura anche l’economista Marco Veronese Passarella, professore associato di Politica economica all’Università dell’Aquila, componente del comitato che ha elaborato la proposta insieme ad altri studiosi ed esperti.
La proposta prevede una tassazione progressiva dei patrimoni superiori a due milioni di euro e, secondo i promotori, riguarderebbe circa l’1 per cento più ricco della popolazione italiana.
Il comitato promotore sottolinea che il 99 per cento dei cittadini non sarebbe interessato dal nuovo prelievo.
Nel commentare il dibattito politico sulla misura, Acerbo ha sostenuto che il problema non sia quello della comunicazione della proposta ma quello del sostegno politico.
Secondo il leader di Rifondazione Comunista, la campagna sta raccogliendo consenso tra cittadini, economisti e associazioni, mentre resta limitato il sostegno da parte delle principali forze presenti in Parlamento.
La raccolta firme proseguirà anche nelle prossime settimane, ma il superamento della soglia minima prevista dalla legge consentirà ai promotori di avviare l’iter per la presentazione della proposta di legge di iniziativa popolare alle Camere.
Le aliquote previste sono: 1% sulla quota di patrimonio tra euro 2.000.000 e euro 5.000.000; 1,7% sulla quota di patrimonio tra euro 5.000.000 e euro 8.000.000; 2,1% sulla quota di patrimonio tra euro 8.000.000 e euro 20.000.000; 3,5% sulla quota di patrimonio eccedente euro 20.000.000. L’imposta si coordina con IMU, IVIE e IVAFE, che sono scomputate dall’ammontare dovuto.
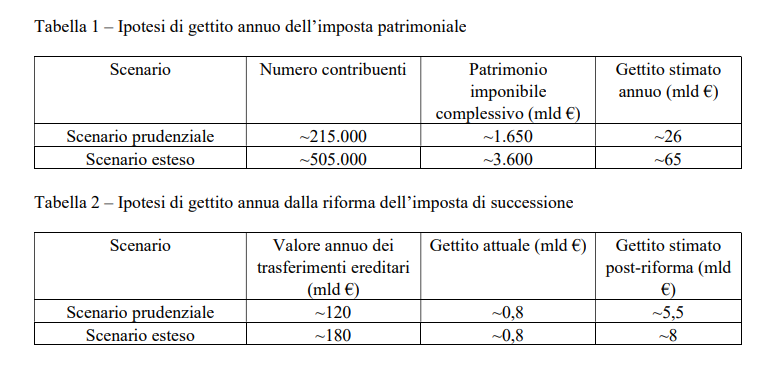
Le entrate per le casse dello Stato sono state calcolate dai 26 ai 65 miliardi l’anno.
PROPOSTA DI LEGGE DI INIZIATIVA POPOLARE “IMPOSTA GRANDI PATRIMONI”
Relazione accompagnatoria per la presentazione alla Corte di Cassazione
La presente proposta di legge di iniziativa popolare è presentata ai sensi dell’art. 71, comma 2, Cost. e della legge 25 maggio 1970, n. 352.
1. – Quadro costituzionale di riferimento
L’intervento normativo si fonda sui principi costituzionali di:
capacità contributiva (art. 53, primo comma, Cost.);
progressività del sistema tributario (art. 53, secondo comma, Cost.);
eguaglianza sostanziale (art. 3, secondo comma, Cost.);
solidarietà economica e sociale (art. 2 Cost.);
funzione sociale della ricchezza (artt. 42 e 47 Cost.).
La Corte costituzionale ha più volte affermato che il legislatore ha l’obbligo di modellare il sistema tributario in conformità a criteri di effettiva progressività e proporzionalità rispetto alla capacità contributiva (tra le altre, Corte cost. nn. 21/1961, 159/1985, 112/2019).
In particolare, la Consulta ha chiarito che la progressività non riguarda la singola imposta, ma l’intero sistema tributario, il quale deve garantire un riparto degli oneri coerente con il dettato costituzionale.
L’assenza di un’imposta sui grandi patrimoni, unita al carattere in parte regressivo delle attuali imposte indirette e patrimoniali, determina una violazione sistemica di tale principio.
2. – Motivazioni dell’intervento legislativo
Studi economici recenti mostrano che:
il sistema tributario italiano è soltanto leggermente progressivo fino al 95° percentile della distribuzione del reddito;
diviene regressivo per il 5% più ricco della popolazione;
presenta una regressività ancora più marcata se la misurazione avviene sulla ricchezza netta anziché sul reddito.
Vari report statistici e fonti autorevoli (dal FMI, all’Istat, alla Banca d’Italia, al Rapporto Oxfam) confermano che l’Italia, tra i paesi più ricchi al mondo, presenta una distribuzione del reddito tra le più diseguali. Di seguito alcuni dati:
il 10% più ricco delle famiglie (decimo decile) detiene quasi 3/5 della ricchezza nazionale (59,9%);
il 20% delle famiglie appartenenti all’ottavo e al nono decile (dal 70° al 90° percentile della distribuzione) è titolare di poco più di 1/5 (22%) della ricchezza nazionale;
la metà più povera delle famiglie italiane detiene appena il 7,4% della ricchezza nazionale.
il 10% più ricco delle famiglie italiane possiede oltre 8 volte la ricchezza della metà più povera dei nuclei familiari del nostro Paese (il rapporto era poco più di 6 appena 14 anni fa, alla fine del 2010, il primo anno disponibile nella serie storica di Banca d’Italia
il 5% più ricco delle famiglie italiane, titolare di quasi la metà della ricchezza nazionale (49,4%), possiede quasi il 17% in più dello stock complessivo di ricchezza detenuta dal 90% più povero delle famiglie italiane
i 12 mesi intercorsi tra la fine di giugno del 2024 e la fine di giugno 2025 la ricchezza nazionale è aumentata del 3,6% in termini nominali, passando da 10.610 miliardi a 10.990 miliardi di euro. Quasi 2/3 dell’incremento annuo di ricchezza (64,2%) sono stati
appannaggio del top-5% delle famiglie, mentre la ricchezza netta aggregata del 50% più povero dei nuclei familiari ha beneficiato di appena il 4,6% dell’incremento
Allo stesso tempo, settori essenziali quali sanità, istruzione, edilizia residenziale pubblica, tutela ambientale e sicurezza sul lavoro risultano sottofinanziati in modo strutturale.
L’aumento della concentrazione della ricchezza, anche intergenerazionale, accresce le diseguaglianze e incide negativamente sui diritti fondamentali.
La presente proposta di legge mira dunque a:
1. migliorare l’attuale distribuzione del reddito e della ricchezza in modo più equo e sociale;
2. riequilibrare la pressione fiscale in funzione della capacità contributiva;
3. rafforzare i servizi pubblici essenziali, mediante vincolo di destinazione del gettito;
4. allineare l’Italia agli standard europei in materia di imposta di successione.
Queste misure dovrebbero rappresentare un primo passaggio nella direzione di una riforma del sistema fiscale e del welfare che, da un lato, faccia fronte ai rischi connessi alle dinamiche geopolitiche e all’avanzamento tecnico e che, dall’altro, agisca sulla crescita economica attraverso il sostegno della domanda e lo stimolo all’aumento della produttività.
A tal fine, tali proposte dovrebbero essere accompagnate da un terzo intervento, senza il quale non sarebbe possibile procedere a definire una proposta completa di riforma, sul sistema delle aliquote fiscali per quanto riguarda l’Irpef, aumentandone la progressività, e l’Ires, alzandone l’aliquota per le imprese energetiche e per le banche.
3. – Stime dei risultati possibili in termini di maggiori risorse per la finanza pubblica